炒股就看金麒麟分析师研报体育游戏app平台,巨擘,专科,实时,全面,助您挖掘后劲主题契机!
每经记者|可杨 每经剪辑|魏文艺
寒武纪-U(SH688256,股价1099.00元,市值4634.32亿元;以下简称“寒武纪”)在2025年交出了一份历史性的收获单。
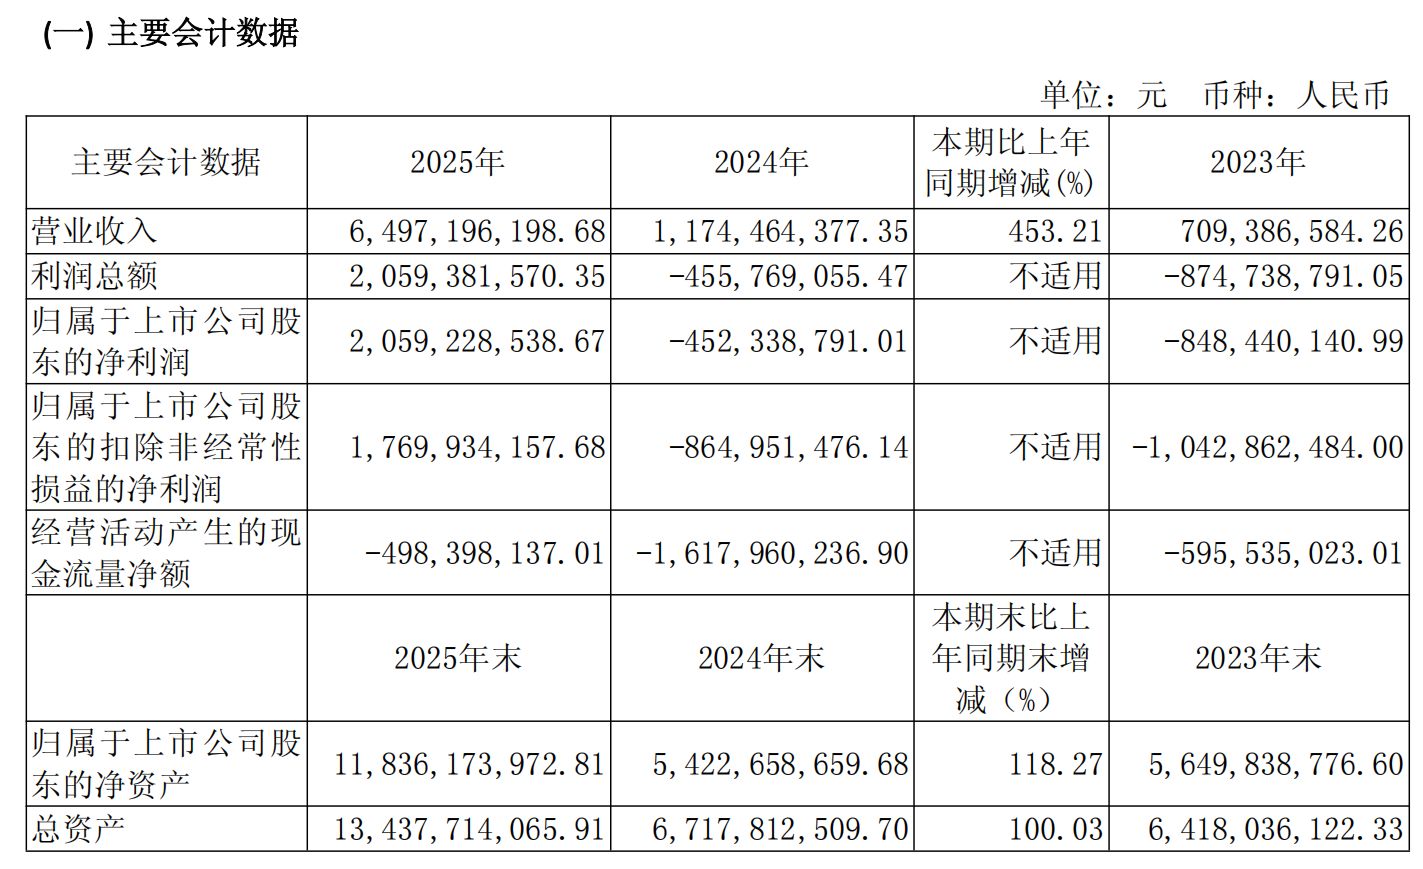
3月12日晚间,寒武纪发布的2025年年度论述闪现,公司全年已矣买卖收入约64.97亿元,同比增长453.21%;归母净利润约20.59亿元,而上年同期为蚀本约4.52亿元。这亦然寒武纪上市以来初次已矣全年盈利。
不外,《逐日经济新闻》记者(以下简称“每经记者”)防御到,在亮眼的功绩背后,寒武纪的存货规模大幅攀升、客户集会度高级风险一经值得心机。
年报数据闪现,2025年,寒武纪已矣买卖收入约64.97亿元,较2024年同期的约11.74亿元增长453.21%。
收入大幅增长径直鼓吹利润端已矣大幅改善。2025年,寒武纪已矣归母净利润20.59亿元,而2024年和2023年分歧蚀本4.52亿元和8.48亿元。寒武纪也初次已矣了全年利润的扭亏为盈。
图片起头:寒武纪2025年年报
每经记者梳剃头现,从季度发扬看,寒武纪收入在全年保捏相对平衡的增长节拍,2025年四个季度的收入分歧约为11.11亿元、17.69亿元、17.27亿元和18.90亿元,其中第四季度达到全年最高水平。归母净利润方面,寒武纪在第二季度达到阶段性高点,约为6.83亿元。
关于功绩大幅增长的原因,寒武纪在年报中暗示,论述期内,公司凭借出色的家具力捏续拓展商场,积极助力东说念主工智能(AI)运用落地。依托于公司在东说念主工智能芯片家具、基础软件平台、集群软件用具链方面取得的长足跨越,公司家具在运营商、金融、互联网等多个要点行业规模化部署,通过了客户严苛环境的考证,家具普适性、壮健性、易用性取得了客户的平庸认同。
在业务结构上,寒武纪现在主要提供云表智能芯片、旯旮筹画芯片以及关联IP(常识产权)授权和软件平台,同期还提供基于自研芯片的智能整机和筹画集群处置有讨论。
分家具来看,云表家具线是寒武纪的全王人收入相沿,2025年已矣收入约64.76亿元,同比增长455.34%,占总营收的比重突出99%;旯旮家具线已矣收入约339.39万元;IP授权及软件业求已矣收入约228.87万元。
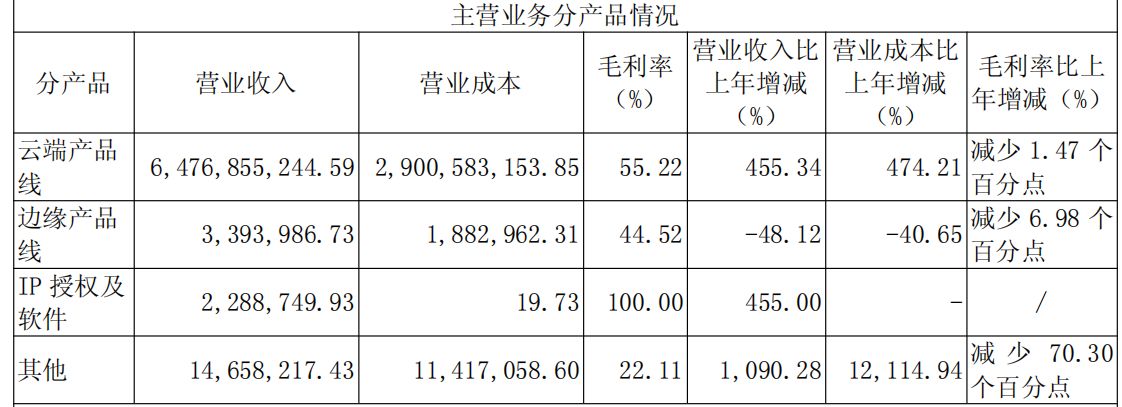
图片起头:寒武纪2025年年报
跟着东说念主工智能运用渐渐从实验阶段走向规模化部署,数据中心侧对算力基础法子的需求赫然升迁,为AI芯片企业带来了新的商场空间。寒武纪在年报中提到,跟着模子渐渐复杂化,对应的算力需求也水长船高,智能芯片商场有望迎来新的增量需求。笔据IDC测算,2022年至2027年时候,中国智能算力规模年复合增长率达33.9%。
在已矣盈利的同期,寒武纪保捏了高强度的研发参加。
2025年,寒武纪研发参加约11.69亿元,同比增长9.03%;研发参加占买卖收入的比例为17.99%,比拟2024年的91.30%大幅下跌,主要原因是收入基数大幅扩大,研发占比同比下跌。
不外,在营收高增长的同期,寒武纪的存货规模也在快速攀升。
年报闪现,戒指2025年末,寒武纪存货账面价值约49.44亿元,较2024年末的17.74亿元激增178.67%,占总钞票的比例也从26.41%升迁至36.79%。
对此,寒武纪在年报中暗示,存货加多主要系本期备货原材料加多所致。“若明天商场环境发生变化,可能导致公司存货跌价风险加多,对公司的盈利技艺产生不利影响。”
此外,2025年,寒武纪前五大客户的销售额总共为57.60亿元,占年度销售总数的比例为88.66%,其中第一大客户的销售额占比突出26%。尽管前五大客户销售额占比相较2024年的94.63%有所下跌,但仍处于较高水平。
近三年(2023年至2025年),寒武纪前五大客户的销售金额总共占买卖收入比例分歧为92.36%、94.63%和88.66%。
在供应链方面,寒武纪暗示,由于集成电路系数行业链是专科化单干且技艺门槛较高,加之公司及部分子公司已被列入“实体清单”,将对公司供应链的壮健变成一定风险。切换新供应商将产生一定成本,可能对公司经买卖绩产生不利影响。但公司的中枢技艺来自寒武纪的自主研发,领有自主常识产权。为支吾上述风险,公司将基于产业计策与产业链陡立游始终、平庸、致密的合营,在家具研发各阶段继续与各关联方保捏致密调换,并积极探索,作念好各项支吾责任,鼓吹公司业务捏续发展。
此外,寒武纪还败露了2025年度利润分拨有讨论,诡计每10股派发现款红利15元(含税),同期以成本公积每10股转增4.9股。按照现时股本测算,现款分成总数约6.32亿元,占当期归母净利润的30.71%。
免责声明:本文试验与数据仅供参考,不组成投资冷漠,使用前请核实。据此操作,风险自担。
封面图片起头:每经媒资库体育游戏app平台
 海量资讯、精确解读,尽在新浪财经APP